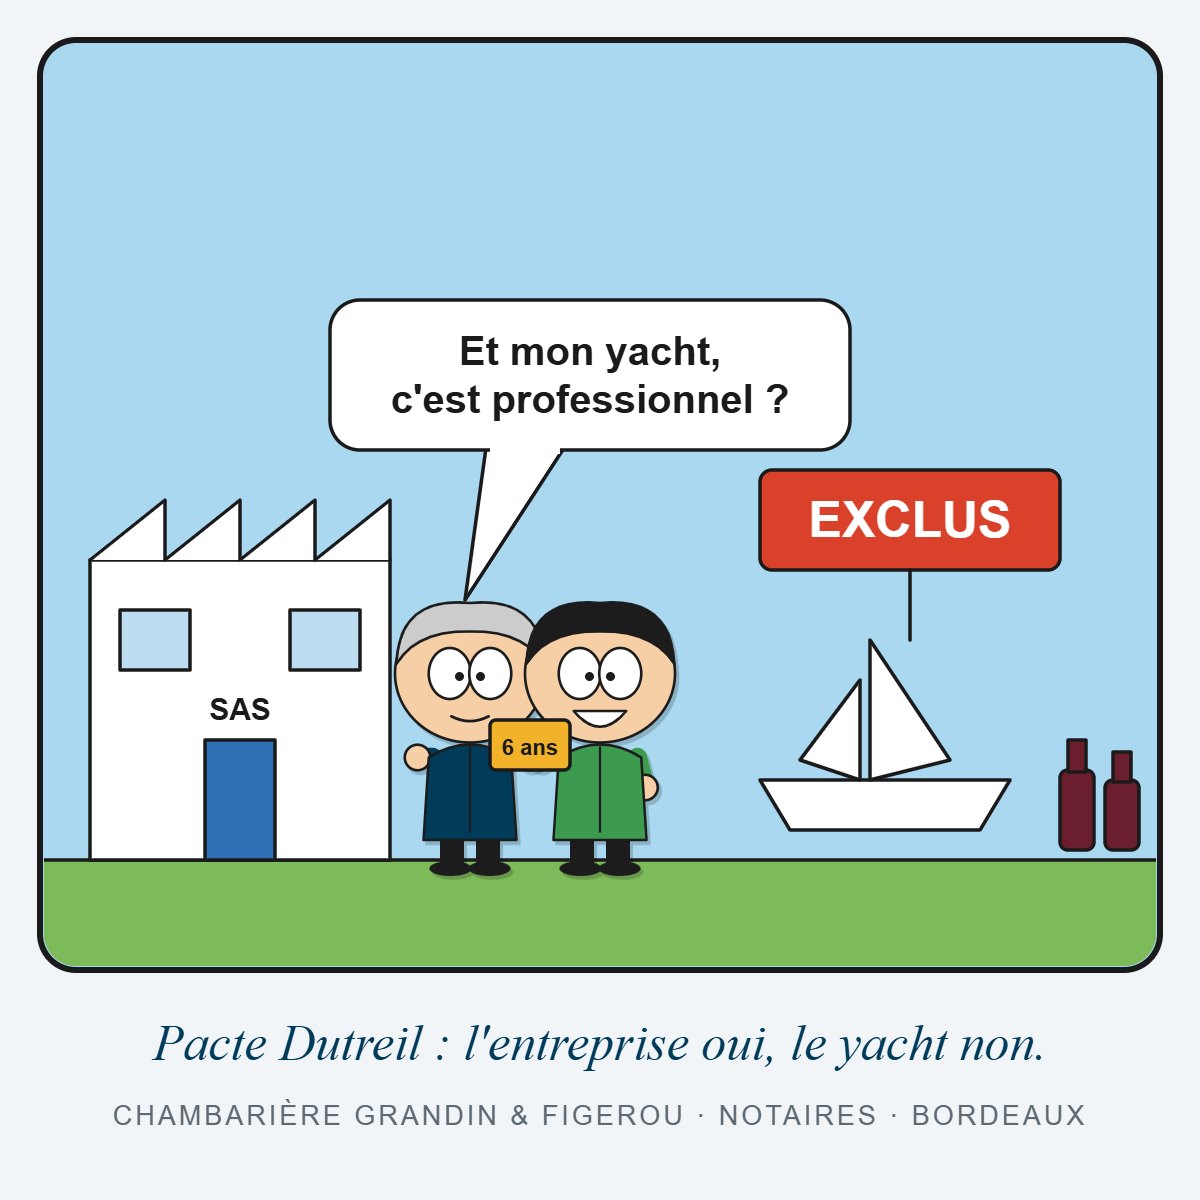
La loi de finances pour 2026 modifie l’exonération de 75 % applicable à la transmission d’entreprise (CGI, art. 787 B). L’engagement individuel de conservation des héritiers ou donataires passe à six ans.
Sont exclus de l’exonération les biens non affectés à l’activité depuis au moins trois ans : logements, véhicules de tourisme, yachts, objets d’art, vins, chevaux de course, notamment, y compris lorsqu’ils sont détenus par une filiale contrôlée.
Source : Loi n° 2026-103 du 19 février 2026 de finances pour 2026 · CGI, art. 787 B