Le Gouvernement refuse d’aligner la fiscalité successorale de l’adoption simple sur celle de l’adoption plénière (réponse ministérielle publiée au JO du 3 novembre 2026). Le taux de 60 % reste donc la règle, sauf exceptions qu’il faut savoir prouver.
I. Le principe : le lien d’adoption simple est ignoré fiscalement
L’article 786 du code général des impôts pose une règle nette : pour le calcul des droits de donation et de succession, il n’est pas tenu compte du lien de parenté résultant de l’adoption simple. L’adopté simple est taxé comme un tiers : 60 % après un abattement réduit, au lieu du barème de 5 à 45 % et de l’abattement de 100 000 € applicables en ligne directe.
Une députée a demandé au Gouvernement d’atténuer cet écart (question n° 10094). La réponse, publiée le 3 novembre 2026, est négative. Le ministère justifie la règle par le droit civil : l’adopté plénier perd sa famille d’origine, alors que l’adopté simple y conserve ses droits héréditaires et le régime de la ligne directe. Compte tenu des exceptions existantes, « il n’est pas envisagé de modifier le dispositif actuel ».
II. Les exceptions : la ligne directe sous conditions
L’article 786 du CGI applique le tarif en ligne directe dans plusieurs cas. Les plus fréquents en pratique :
l’enfant du conjoint : l’enfant issu d’une précédente union du conjoint de l’adoptant (1°). Peu importe que le mariage soit antérieur ou postérieur à l’adoption ; l’exception joue aussi après divorce si l’adoption est intervenue pendant le mariage ;
l’adopté mineur au décès de l’adoptant (3°) ;
l’adopté qui a reçu des secours et des soins non interrompus, au titre d’une prise en charge continue et principale, pendant cinq ans au moins dans sa minorité, ou dix ans au moins dans sa minorité et sa majorité (3° bis) ;
les pupilles de la Nation ou de l’État et quelques cas historiques (2°, 4°, 5°).
Le point sensible est la preuve. Hors décès pendant la minorité, c’est à l’adopté d’établir la prise en charge. La preuve se fait par écrits : factures, quittances de frais de scolarité, correspondances. Le témoignage est en principe écarté ; le jugement d’adoption peut suffire s’il décrit précisément la situation. La prise en charge doit être continue et principale, non exclusive (Cass. com., 6 mai 2014, n° 12-21.835).
Risque : sans pièces, l’administration peut appliquer le taux de 60 % et réclamer le complément de droits, avec intérêts de retard.
Ce qui change concrètement
3 novembre 2026 : le Gouvernement confirme le maintien de l’article 786 du CGI. Aucune réforme n’est envisagée.
Durées à justifier : 5 ans de prise en charge pendant la minorité, ou 10 ans pendant la minorité et la majorité.
Le jour de l’adoption : moment utile pour faire constater dans le jugement les conditions de la prise en charge.
Déclaration de succession : 6 mois à compter du décès pour un décès en France métropolitaine (art. 641 CGI) ; les justificatifs doivent être réunis avant.
Questions fréquentes
L’enfant de mon conjoint que j’adopte en adoption simple paiera-t-il 60 % ? Non. Il bénéficie du régime de la ligne directe en application de l’article 786, 1° du CGI.
J’ai élevé mon filleul pendant dix ans avant de l’adopter : quel régime ? La ligne directe peut s’appliquer si la prise en charge a été continue et principale pendant la durée légale. Il faut pouvoir le prouver par écrit.
L’adopté simple hérite-t-il aussi de sa famille d’origine ? Oui. Il y conserve ses droits héréditaires et le régime fiscal de la ligne directe.
Conclusion
Une adoption simple se prépare aussi sur le plan fiscal, dès la constitution du dossier. L’Étude vous accompagne : 05 56 44 00 65 ou chambariere-notaires.fr/contact.
Suppression des droits de succession pour les uns, plafonnement de l’héritage pour les autres : jamais la transmission du patrimoine n’avait autant animé une campagne. Nous avons lu les propositions connues à ce jour pour vous dire, sans parti pris, ce qu’elles changeraient concrètement. Et vous rassurer d’emblée : quel que soit l’élu, il faudra toujours un notaire pour appliquer sa réforme.
Note de lecture : le notaire est un officier public. Il ne vote pas à l’Étude, il instrumente. Cet article ne classe ni ne recommande aucun candidat ; il décrit les effets juridiques des propositions rapportées par la presse au 14 novembre 2026, avant publication des programmes officiels.
I. La transmission : deux philosophies face à face
Aujourd’hui, chaque parent peut transmettre 100 000 € à chaque enfant en franchise de droits, abattement renouvelable tous les quinze ans ; au-delà, un barème progressif de 5 à 45 % s’applique (art. 777 et 779 CGI). C’est ce socle que les candidats proposent de déplacer, dans deux directions opposées.
Première approche : alléger la transmission familiale. Plusieurs candidats proposent de baisser les droits, voire de les supprimer en ligne directe, ou de faciliter les donations du vivant, notamment vers les petits-enfants. Pour l’Étude, cela signifierait moins de calculs de droits et davantage de donations : le notaire passerait du rôle de « gardien de l’abattement » à celui d’organisateur de la transmission anticipée.
Seconde approche : taxer davantage les très gros héritages. D’autres candidats ciblent les successions les plus importantes : surtaxe au-delà de quelques millions d’euros, voire plafonnement de l’héritage reçu par une même personne. Pour l’immense majorité des familles, rien ne changerait. Pour les grands patrimoines, la planification serait à reprendre entièrement, en particulier les outils du quotidien que sont le démembrement de propriété et le pacte Dutreil.
II. Immobilier et vie de l’Étude : ce qui bougerait
Côté immobilier, les propositions portent sur les primo-accédants (allègement des droits de mutation, extension du prêt à taux zéro), sur la rénovation énergétique (suspension ou suppression du calendrier lié au DPE, ou au contraire son maintien) et sur l’encadrement des loyers. Chacune aurait un effet direct sur les avant-contrats, les diagnostics annexés aux actes et le calendrier des ventes de logements classés F ou G.
Le tableau ci-dessous synthétise les propositions identifiées, par ordre alphabétique des formations.
Candidat (formation)
Transmission
Immobilier
Ce que cela changerait à l’Étude
Gabriel Attal (Renaissance)
Pas de hausse des droits ; faciliter les donations aux petits-enfants et aux jeunes ; compte d’épargne retraite doté de 1 000 € à la naissance
Renforcement du prêt à taux zéro, simplification de l’urbanisme
Plus de donations transgénérationnelles ; davantage de primo-accédants
Raphaël Glucksmann (Place publique)
Taxation accrue des très gros héritages, au-delà de 2 M€ selon la presse
Non précisé
Ingénierie renforcée pour les grands patrimoines ; aucun effet pour la plupart des familles
Marine Le Pen (Rassemblement national)
Allègement des droits en ligne directe pour les patrimoines moyens (modalités décrites différemment selon les sources)
TVA de 5,5 % sur l’énergie
Transmissions familiales moins taxées
David Lisnard (Nouvelle Énergie)
Suppression des droits de succession en ligne directe
Suppression du DPE ; imposition forfaitaire de 25 % des revenus locatifs ; assouplissement du « zéro artificialisation nette »
Planification successorale bouleversée ; diagnostics allégés dans les ventes
Jean-Luc Mélenchon (La France insoumise)
Plafonnement de l’héritage net reçu par une même personne à 12 M€, dons cumulés sur la vie
Encadrement des loyers dans les zones tendues ; maintien du calendrier DPE
Suivi des donations sur toute une vie ; très grands patrimoines à réorganiser
Édouard Philippe (Horizons)
Relèvement important des plafonds de donation dès le début du quinquennat
Non précisé
Afflux probable de donations
Bruno Retailleau (Les Républicains)
Baisse des droits de succession
Exonération partielle des droits de mutation pour les primo-accédants ; suspension du calendrier des passoires thermiques
Frais d’acquisition allégés pour un premier achat ; reprise des ventes de logements F et G
Marine Tondelier (Les Écologistes)
Contribution de 10 % au-delà de 4 M€, puis 10 % supplémentaires au-delà de 13 M€ ; réduction du pacte Dutreil ; fin des avantages fiscaux du démembrement
Non précisé
Donations en démembrement et transmissions d’entreprise à repenser
Petite consolation pour le lecteur inquiet : aucun candidat ne propose, à ce jour, de supprimer le notaire. Le contraire nous aurait surpris : il faudrait bien quelqu’un pour authentifier l’acte de suppression.
Le graphique ci-dessous résume l’effet probable de chaque programme sur deux variables : le nombre d’actes et le besoin de conseil. Il ne dit pas quel programme est bon pour le pays, seulement ce qui changerait dans une étude notariale.
Effet des propositions sur l’activité notariale · 8 candidats
Lecture : alléger la transmission familiale multiplie les actes ; taxer davantage les très gros héritages multiplie le conseil, sur une clientèle étroite ; supprimer les droits en ligne directe retire l’urgence fiscale des donations. Positions indicatives, à partir des propositions rapportées par la presse.
Et l’économie dans tout ça ? Rapportés aux recommandations de l’OCDE, du Conseil d’analyse économique et de la Cour des comptes, aucun programme n’est entièrement conforme ni entièrement en rupture. Aucun n’a encore été chiffré par un organisme indépendant : l’Institut Montaigne annonce ses chiffrages pour le premier trimestre 2027. Cinq repères servent de grille :
Finances publiques : avec un déficit de 5,1 % du PIB et une dette de 115,6 % fin 2025, la stabilisation de la dette fait consensus ; le dosage entre baisse des dépenses et hausse des recettes reste débattu.
Retraites : allonger la durée d’activité améliore l’équilibre du système ; revenir sur la réforme de 2023 coûterait environ 10,4 Md€ par an en 2035 selon la Cour des comptes.
Salaires : les hausses modérées du SMIC ont peu d’effet sur l’emploi, les hausses brutales comportent un risque pour les emplois peu qualifiés.
Impôts de production : leur baisse fait largement consensus, la question est son financement.
Successions : l’OCDE et le CAE (2021) recommandent de taxer la transmission plutôt que la supprimer, avec une assiette large, moins de régimes d’exception et des taux plus faibles sur les transmissions modestes.
Candidat
Rejoint ces recommandations
S’en écarte
Gabriel Attal
Économies, retraites par durée de cotisation, baisse de la CVAE
Facilite encore les donations, à rebours de l’assiette large
Raphaël Glucksmann
Taxation des grosses successions, CSG progressive
SMIC à 1 700 € net ; investissements dont le financement n’est pas détaillé
Marine Le Pen
Baisse des impôts de production, objectif de déficit
Retour à 62 ans, voire 60
David Lisnard
Baisse des dépenses et des impôts de production
Suppression des droits de succession en ligne directe
Jean-Luc Mélenchon
Suppression de régimes d’exception, cumul des transmissions sur la vie
Retraite à 60 ans ; SMIC +15 % ; emprunt direct auprès de la BCE, interdit par l’article 123 du TFUE
Édouard Philippe
Retraite à 65 ans, échange neutre sur les impôts de production, cible de déficit
Nouvelles niches fiscales (heures supplémentaires, impôt sur le revenu après un premier enfant)
Bruno Retailleau
Plan d’économies détaillé, retraites, impôts de production
Nouveaux abattements de succession pour les moins de 40 ans
Marine Tondelier
Réduction du pacte Dutreil, taxation des gros héritages
SMIC à 2 000 € brut ; pas de trajectoire budgétaire
Le paradoxe, pour un notaire : la réforme que recommandent les économistes (assiette large, moins de niches, taxation des transmissions sur toute une vie) ne supprimerait pas l’impôt, mais rendrait le conseil plus nécessaire que jamais.
Ce qui change concrètement
Aujourd’hui : rien. Les règles en vigueur (abattement de 100 000 € par parent et par enfant, rappel fiscal de quinze ans, barème de 5 à 45 %) continuent de s’appliquer.
12 mars 2027 : date limite de dépôt des parrainages au Conseil constitutionnel ; la liste officielle des candidats sera connue ensuite.
18 avril et 2 mai 2027 : premier et second tours de l’élection.
Après l’élection : toute réforme passera par une loi, en général une loi de finances. Une donation signée reste régie par le droit applicable au jour de l’acte.
Questions fréquentes
Faut-il donner avant l’élection ? Aucune décision ne doit reposer sur un programme. Une donation répond d’abord à un projet familial ; le calendrier fiscal n’est qu’un paramètre parmi d’autres.
Une réforme pourrait-elle remettre en cause une donation déjà faite ? En principe, la fiscalité d’une donation est fixée au jour de l’acte. Une réforme pourrait en revanche modifier le rappel des donations antérieures lors de la succession.
Les « frais de notaire » vont-ils baisser ? L’essentiel de ces frais est constitué de droits revenant aux départements et à l’État. Certaines propositions visent à les alléger pour un premier achat ; la rémunération du notaire, fixée par un tarif réglementé, n’est pas en débat.
Conclusion
La campagne ne fait que commencer et les programmes s’affineront. Nous mettrons à jour ce comparatif à leur publication. En attendant, l’Étude reste à votre disposition pour faire le point sur votre transmission selon le droit en vigueur : 05 56 44 00 65 ou chambariere-notaires.fr/contact.
In France, it is simple and often duty-free. In London or New York, the same deed can prove costly. A three-minute guide.
I. On the French side: an effective tool
A gift of French property with a reserved usufruct is governed by French law, even though English law and the law of most US states do not recognise the usufruct as a property right: they treat it as a life interest or a life estate. The deed can be signed from abroad, under a power of attorney in authentic form executed remotely before the French notary by video link (Decree No. 2020-1422 of 20 November 2020).
Duty is charged on the bare ownership only: 60% of the value if the usufructuary is between 61 and 70 (CGI, art. 669). Each child has a €100,000 allowance per parent, wherever they live, less any gifts made in the previous fifteen years. When the usufructuary dies, the child becomes full owner with no further duty (CGI, art. 1133). For a couple, a reversion of the usufruct protects the survivor and is exempt between spouses (CGI, art. 796-0 bis).
Example: a couple aged 65 gives the bare ownership of a €600,000 house to their two children. Each child receives €90,000 from each parent: no duty is payable in France.
II. Abroad: the real difficulty
United Kingdom. No treaty covers lifetime gifts: the treaty of 21 June 1963 applies to estates only. Since 6 April 2025, inheritance tax reaches the worldwide assets of long-term residents (10 tax years out of 20). HMRC treats a usufruct created since 22 March 2006 as a settlement: the gift is an immediately chargeable transfer of the full value of the property, taxed at 20% above the £325,000 nil-rate band and then subject to periodic charges; the property may also remain in the donor’s estate as a gift with reservation of benefit. This view is contested, but it is HMRC’s stated position. The gift is also a disposal for capital gains tax (18% or 24%), reportable by 31 January following the end of the UK tax year.
United States. The treaty of 24 November 1978 covers gifts: France taxes the property and the US credits the French tax. But federal law disregards the retained usufruct (IRC § 2702): as a precaution, the gift should be reported at the full value of the property, without the $19,000 annual exclusion, because bare ownership is a future interest. The $15,000,000 basic exclusion in 2026 often avoids the tax, not the filing (Form 709, due 15 April of the following year). On death, the property is brought back into the US estate (§ 2036). The treaty covers federal tax only; some states have their own rules.
Key point: one deed, three tax readings. Attractive in France, a gift of bare ownership must be cleared by an adviser in the country of residence before signing.
FAQ
Do we need to come to France to sign?
No. The power of attorney in authentic form is executed remotely before the French notary, by video link.
Will the children pay duty when their parents die?
Not in France on this property. The UK and the US may, however, bring it back into the estate.
Is double taxation avoided?
For the US, the treaty provides a tax credit, but the two countries do not tax the same value at the same time. For the UK, no treaty covers lifetime gifts.
Chambarière & Associés advises British and American clients, in French and English: +33 5 56 44 00 65 or our contact form.
References: French Tax Code (CGI), art. 669, 750 ter, 779, 796-0 bis and 1133; France–UK treaty of 21 June 1963 and France–US treaty of 24 November 1978; Finance Act 1986, s. 102 and 102A; HMRC Inheritance Tax Manual, IHTM27054; IRC §§ 2036, 2503 and 2702. Up to date as of 31 October 2026. For information only: this article is not a substitute for advice.
En France, c’est simple et souvent sans droits. À Londres ou à New York, le même acte peut coûter cher. Mode d’emploi en trois minutes.
I. Côté français : un outil efficace
La donation d’un bien situé en France avec réserve d’usufruit relève de la loi française, même si le droit anglais et la plupart des droits américains ne connaissent pas l’usufruit comme droit réel : ils l’assimilent à un life interest ou à un life estate. L’acte peut être signé depuis l’étranger, par une procuration authentique reçue à distance par le notaire, en visioconférence (décret n° 2020-1422 du 20 novembre 2020).
Les droits ne portent que sur la nue-propriété : 60 % de la valeur si l’usufruitier a entre 61 et 70 ans (CGI, art. 669). Chaque enfant bénéficie d’un abattement de 100 000 € par parent, quelle que soit sa résidence, sous réserve des donations des quinze dernières années. Au décès de l’usufruitier, l’enfant devient plein propriétaire sans nouveaux droits (CGI, art. 1133). En couple, une réversion d’usufruit protège le survivant ; elle est exonérée entre époux (CGI, art. 796-0 bis).
Exemple : un couple de 65 ans donne la nue-propriété d’une maison de 600 000 € à ses deux enfants. Chacun reçoit 90 000 € de chaque parent : aucun droit n’est dû en France.
II. Côté étranger : la vraie difficulté
Royaume-Uni. Aucune convention ne couvre les donations : celle du 21 juin 1963 ne vise que les successions. Depuis le 6 avril 2025, l’inheritance tax atteint les biens du monde entier des résidents de longue durée (10 années fiscales sur 20). Pour HMRC, un usufruit créé depuis le 22 mars 2006 vaut settlement : la donation est un transfert immédiatement taxable sur la pleine valeur du bien, à 20 % au-delà de la franchise de 325 000 £, puis soumis à des prélèvements périodiques ; le bien peut en outre rester dans la succession du donateur (gift with reservation of benefit). Cette analyse est contestée, mais c’est la position affichée de l’administration. La donation est aussi imposable aux plus-values (18 % ou 24 %), à déclarer avant le 31 janvier suivant la fin de l’année fiscale britannique.
États-Unis. La convention du 24 novembre 1978 couvre les donations : la France impose l’immeuble, les États-Unis imputent l’impôt français. Mais le droit fédéral ne tient pas compte de l’usufruit conservé (IRC § 2702) : par prudence, la donation se déclare sur la pleine valeur du bien, sans l’exclusion annuelle de 19 000 $, la nue-propriété étant un droit futur. L’exonération de base de 15 000 000 $ en 2026 évite souvent l’impôt, pas la déclaration (formulaire 709, avant le 15 avril de l’année suivante). Au décès, le bien est réintégré dans la succession américaine (§ 2036). La convention ne vise que l’impôt fédéral : certains États ont leurs propres règles.
À retenir : un acte, trois lectures fiscales. Avantageuse en France, la donation de nue-propriété doit être validée par un conseil du pays de résidence avant la signature.
FAQ
Faut-il venir en France pour signer ?
Non. La procuration authentique est reçue à distance par le notaire, en visioconférence.
Les enfants paieront-ils des droits au décès des parents ?
Pas en France sur ce bien. Le Royaume-Uni et les États-Unis peuvent en revanche le réintégrer dans la succession.
La double imposition est-elle évitée ?
Pour les États-Unis, la convention prévoit un crédit d’impôt, mais les deux pays n’imposent pas la même valeur au même moment. Pour le Royaume-Uni, aucune convention ne couvre les donations.
L’Étude Chambarière & Associés accompagne la clientèle britannique et américaine, en français et en anglais : 05 56 44 00 65 ou notre formulaire de contact.
Références : CGI, art. 669, 750 ter, 779, 796-0 bis et 1133 ; conventions franco-britannique du 21 juin 1963 et franco-américaine du 24 novembre 1978 ; Finance Act 1986, s. 102 et 102A ; HMRC, Inheritance Tax Manual, IHTM27054 ; IRC § 2036, 2503 et 2702. Article à jour au 31 octobre 2026, à caractère informatif : il ne remplace pas une consultation.
Since 1 November 2021, Article 913, paragraph 3, of the French Civil Code allows a child to claim a compensatory levy (prélèvement compensatoire) on assets located in France at death. The levy is available where the deceased or at least one child is a national of, or habitually resident in, an EU Member State, and where the foreign law governing the succession “provides no reserved-share mechanism protecting children”. The rule was challenged before the European Commission as conflicting with the freedom to choose the law of one’s nationality under EU Succession Regulation 650/2012 (Art. 22).
France’s answer to the Commission
In a pre-closure letter dated 1 June 2026, the Commission considers the legal uncertainty resolved, on the basis of the explanations provided by the French authorities. In its answer to the Commission, France stated that the provision must be read literally and restrictively and does not impose French forced heirship. France also stated that family provision under English law (Inheritance (Provision for Family and Dependants) Act 1975) is a functional equivalent of the réserve héréditaire, so that a French court should not apply the levy where English law governs the succession. This is the French government’s position, accepted by the Commission; it is not a court ruling.
What does not change
Forced heirship remains fully applicable to successions governed by French law. Without a valid choice of law in a will, the law of habitual residence applies (Art. 21 of the Regulation): a British national habitually resident in France therefore remains subject to French law. The Commission’s letter does not bind French courts, and the Cour de cassation has not ruled on this equivalence.
Rule of caution
Until the Cour de cassation has ruled, the risk of a levy should be treated as reduced, not eliminated. It increases with the value of the assets held in France. No will should be amended, and no asset sold or restructured, on the strength of this development alone. Any choice of law should be made expressly in a will and checked against your habitual residence, your family situation and the location of your assets. Ask the office to review your documents before taking any step.
La loi n° 2026-248 du 7 avril 2026 facilite la sortie de l’indivision. Le juge peut désormais autoriser un indivisaire à signer seul la vente d’un bien indivis (C. civ., art. 815-6).
Les règles du partage judiciaire s’appliquent expressément à la liquidation des intérêts patrimoniaux des époux, des partenaires de PACS et des concubins (C. civ., art. 840). Le juge commis aux opérations de partage pourra trancher les contestations et ordonner les licitations, selon des modalités qu’un décret doit préciser (C. civ., art. 841).
La loi de finances pour 2026 modifie l’exonération de 75 % applicable à la transmission d’entreprise (CGI, art. 787 B). L’engagement individuel de conservation des héritiers ou donataires passe à six ans.
Sont exclus de l’exonération les biens non affectés à l’activité depuis au moins trois ans : logements, véhicules de tourisme, yachts, objets d’art, vins, chevaux de course, notamment, y compris lorsqu’ils sont détenus par une filiale contrôlée.
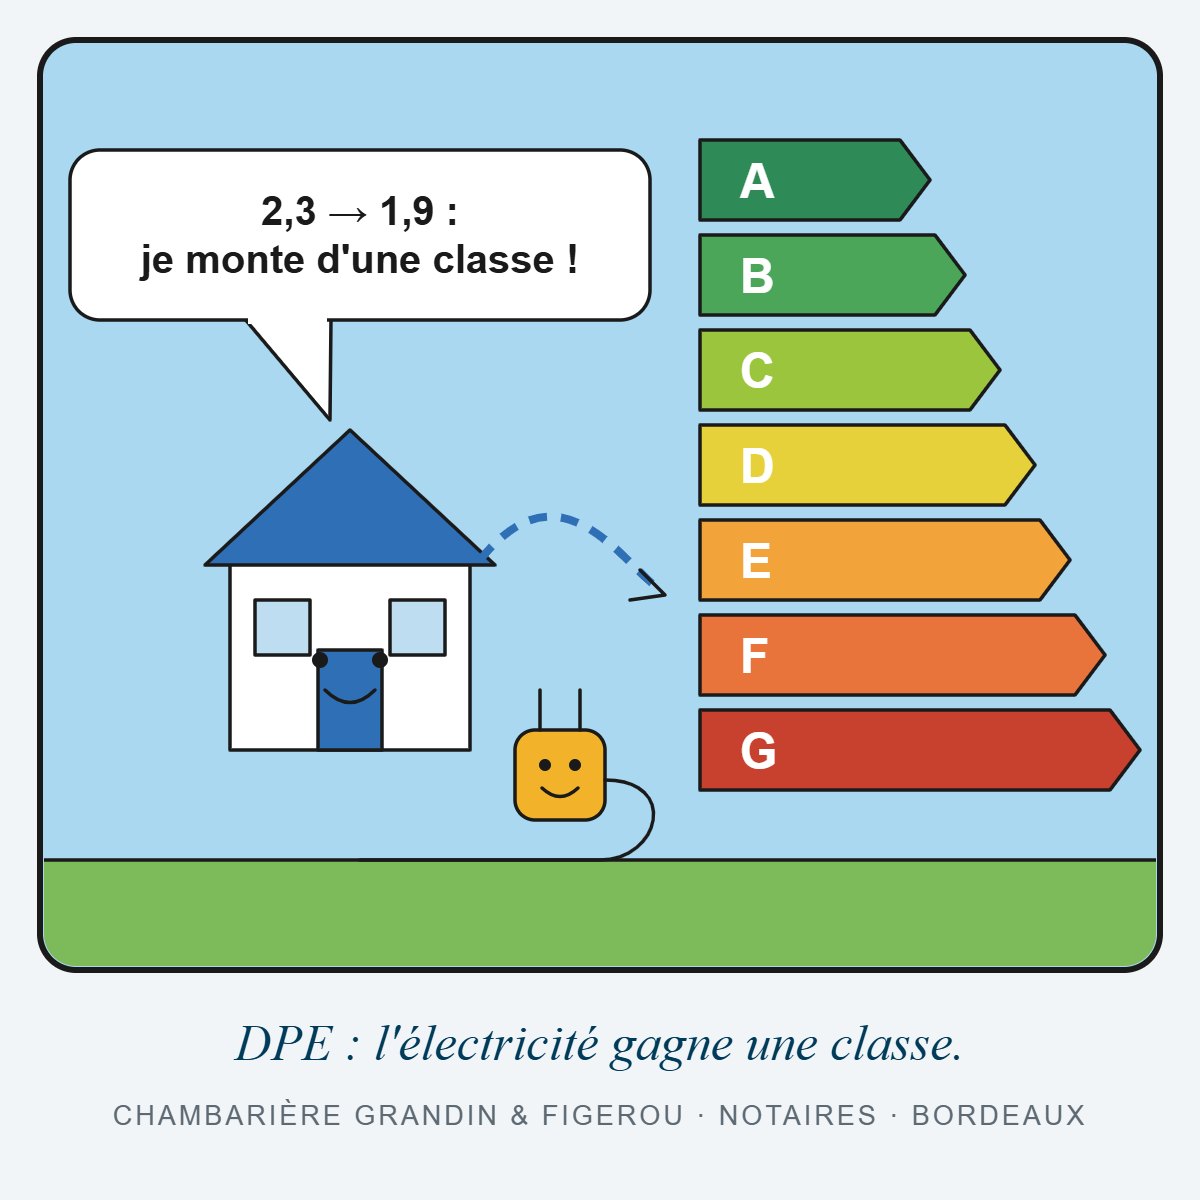
Le facteur de conversion de l’électricité utilisé pour le diagnostic de performance énergétique passe de 2,3 à 1,9. Un logement chauffé à l’électricité peut ainsi gagner une classe, ce qui compte pour sa vente et pour sa mise en location.
Un DPE en cours de validité reste valable. Le propriétaire peut télécharger gratuitement une attestation de nouvelle étiquette sur l’Observatoire DPE de l’ADEME.
Le Département de la Gironde a relevé son taux de droits de mutation sur les ventes immobilières à 5 %, au lieu de 4,50 %, pour les actes signés à compter du 1er mai 2025 et jusqu’au 31 mars 2028. Les primo-accédants restent au taux de 4,50 %.
Notre simulateur intègre ce taux pour estimer vos frais d’acquisition.