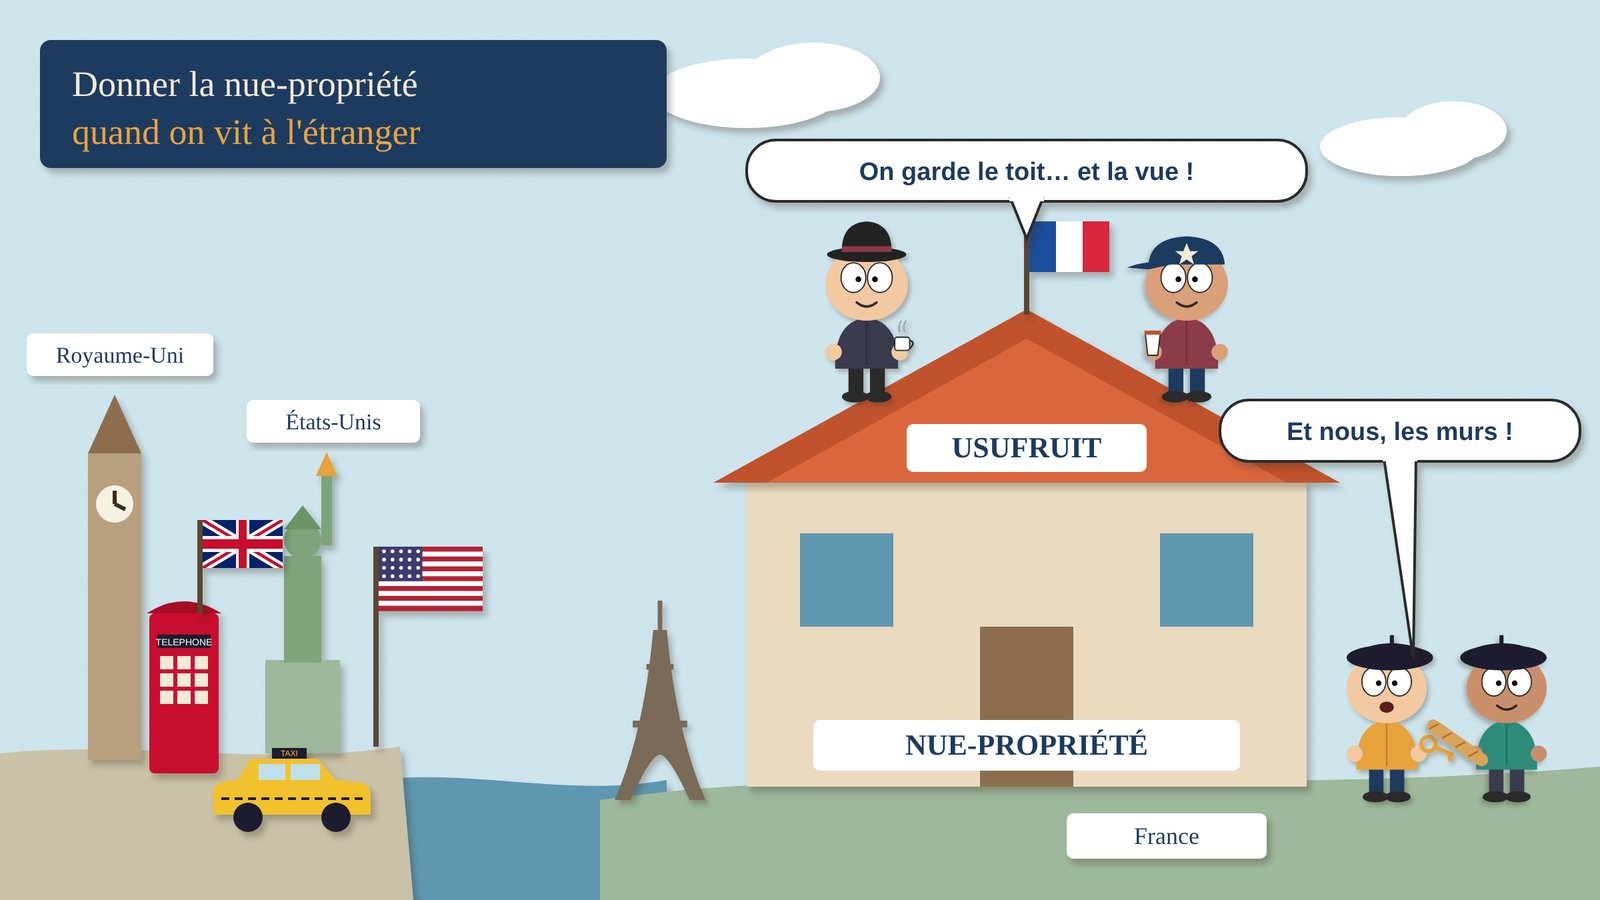
En France, c’est simple et souvent sans droits. À Londres ou à New York, le même acte peut coûter cher. Mode d’emploi en trois minutes.
I. Côté français : un outil efficace
La donation d’un bien situé en France avec réserve d’usufruit relève de la loi française, même si le droit anglais et la plupart des droits américains ne connaissent pas l’usufruit comme droit réel : ils l’assimilent à un life interest ou à un life estate. L’acte peut être signé depuis l’étranger, par une procuration authentique reçue à distance par le notaire, en visioconférence (décret n° 2020-1422 du 20 novembre 2020).
Les droits ne portent que sur la nue-propriété : 60 % de la valeur si l’usufruitier a entre 61 et 70 ans (CGI, art. 669). Chaque enfant bénéficie d’un abattement de 100 000 € par parent, quelle que soit sa résidence, sous réserve des donations des quinze dernières années. Au décès de l’usufruitier, l’enfant devient plein propriétaire sans nouveaux droits (CGI, art. 1133). En couple, une réversion d’usufruit protège le survivant ; elle est exonérée entre époux (CGI, art. 796-0 bis).
Exemple : un couple de 65 ans donne la nue-propriété d’une maison de 600 000 € à ses deux enfants. Chacun reçoit 90 000 € de chaque parent : aucun droit n’est dû en France.
II. Côté étranger : la vraie difficulté
Royaume-Uni. Aucune convention ne couvre les donations : celle du 21 juin 1963 ne vise que les successions. Depuis le 6 avril 2025, l’inheritance tax atteint les biens du monde entier des résidents de longue durée (10 années fiscales sur 20). Pour HMRC, un usufruit créé depuis le 22 mars 2006 vaut settlement : la donation est un transfert immédiatement taxable sur la pleine valeur du bien, à 20 % au-delà de la franchise de 325 000 £, puis soumis à des prélèvements périodiques ; le bien peut en outre rester dans la succession du donateur (gift with reservation of benefit). Cette analyse est contestée, mais c’est la position affichée de l’administration. La donation est aussi imposable aux plus-values (18 % ou 24 %), à déclarer avant le 31 janvier suivant la fin de l’année fiscale britannique.
États-Unis. La convention du 24 novembre 1978 couvre les donations : la France impose l’immeuble, les États-Unis imputent l’impôt français. Mais le droit fédéral ne tient pas compte de l’usufruit conservé (IRC § 2702) : par prudence, la donation se déclare sur la pleine valeur du bien, sans l’exclusion annuelle de 19 000 $, la nue-propriété étant un droit futur. L’exonération de base de 15 000 000 $ en 2026 évite souvent l’impôt, pas la déclaration (formulaire 709, avant le 15 avril de l’année suivante). Au décès, le bien est réintégré dans la succession américaine (§ 2036). La convention ne vise que l’impôt fédéral : certains États ont leurs propres règles.
À retenir : un acte, trois lectures fiscales. Avantageuse en France, la donation de nue-propriété doit être validée par un conseil du pays de résidence avant la signature.
FAQ
Faut-il venir en France pour signer ?
Non. La procuration authentique est reçue à distance par le notaire, en visioconférence.
Les enfants paieront-ils des droits au décès des parents ?
Pas en France sur ce bien. Le Royaume-Uni et les États-Unis peuvent en revanche le réintégrer dans la succession.
La double imposition est-elle évitée ?
Pour les États-Unis, la convention prévoit un crédit d’impôt, mais les deux pays n’imposent pas la même valeur au même moment. Pour le Royaume-Uni, aucune convention ne couvre les donations.
L’Étude Chambarière & Associés accompagne la clientèle britannique et américaine, en français et en anglais : 05 56 44 00 65 ou notre formulaire de contact.
Références : CGI, art. 669, 750 ter, 779, 796-0 bis et 1133 ; conventions franco-britannique du 21 juin 1963 et franco-américaine du 24 novembre 1978 ; Finance Act 1986, s. 102 et 102A ; HMRC, Inheritance Tax Manual, IHTM27054 ; IRC § 2036, 2503 et 2702. Article à jour au 31 octobre 2026, à caractère informatif : il ne remplace pas une consultation.